

Por Vincent Van Broock y Fausto Fabbian
El 2 de noviembre, el riesgo país estaba en 779 puntos y, cuatro días después, cerró en 939. Es decir que subió 160 puntos. El dato dejó una pregunta incómoda para el Gobierno: ¿alcanza con bajar la inflación para convencer a los inversores de que la Argentina podrá pagar su deuda? Para Hernán Herrera, investigador y coordinador del área de economía del Instituto Argentina Grande, la respuesta depende también de otros factores como la deuda, la disponibilidad de dólares y las expectativas políticas.
Un riesgo país alto no cambia de inmediato las condiciones de la deuda ya emitida. Pero puede hacer que al Estado le cueste más conseguir financiamiento nuevo, o que directamente no encuentre quién le preste en las condiciones que busca.
Herrera sostiene que la suba se explica, sobre todo, por factores locales, aunque también influyó la incertidumbre internacional tras las elecciones legislativas en Estados Unidos.
Entre las razones internas, señala el cambio en las expectativas sobre las presidenciales de 2027. Según explica, después del triunfo de La Libertad Avanza de octubre de 2025 los inversores habían empezado a contemplar una posible reelección de Javier Milei. Ahora, esa expectativa perdió fuerza y los precios de los bonos reflejan ese cambio.
También cuestiona la estrategia del Gobierno para afrontar los vencimientos de deuda. A su entender, durante demasiado tiempo se renovaron compromisos de corto plazo y hubo dificultades para colocar bonos con vencimientos más lejanos. Otro punto de preocupación es si habrá dólares suficientes para pagar la deuda. Herrera señala que las exportaciones de energía y minería podrían ayudar a fortalecer esa capacidad, pero que por ahora no alcanzan para despejar las dudas del mercado.
Sobre la deuda con el Fondo Monetario Internacional, plantea que algunos acreedores privados temen quedar en una posición más complicada si al país le cuesta cumplir con sus pagos. Según su análisis, la presencia del FMI suma incertidumbre porque los bonistas no saben cuánto margen quedaría para atender sus propios compromisos ante una eventual dificultad de pago.
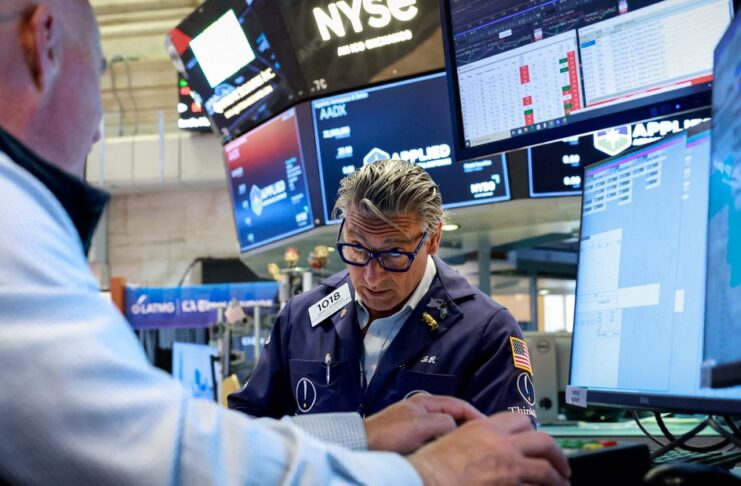
Con respecto al impacto en la economía diaria, la suba del riesgo país no queda solo en las pantallas de la Bolsa. Si al Estado le cuesta más conseguir financiamiento, también puede encarecerse el crédito que toman las empresas en el exterior. Esto puede frenar proyectos de inversión y, con el tiempo, afectar el empleo. Pero Herrera advierte que bajar el riesgo país no alcanza, por sí solo, para que las empresas inviertan. Para producir más, dice, también necesitan tener a quién venderle. Cuestiona la caída del gasto y de la obra pública, y señala que los salarios y las jubilaciones todavía están por debajo de los niveles de 2023.
El antecedente de otros gobiernos indica que la Argentina ya tuvo subas mucho más pronunciadas. El récord de la serie disponible desde 1999 fue de 7.222 puntos, el 7 de agosto de 2002, durante el gobierno de Eduardo Duhalde. El país todavía sufría las consecuencias del default y de la salida de la convertibilidad. En 2007, después de la reestructuración de la deuda y en un contexto de recuperación económica, el indicador llegó a 184 puntos. Más adelante volvió a subir durante distintos períodos de tensión, como con la crisis financiera internacional de 2008, tras las primarias de 2019 y durante la pandemia de 2020.
Hoy, con la mirada puesta en 2027, la relación entre el riesgo país y las elecciones va en dos sentidos. Las expectativas políticas pueden influir en los precios de los bonos y en las decisiones de los inversores. Y si la tensión financiera afecta el crédito, la inversión o el empleo, también puede repercutir en la situación económica que llega a las urnas. El riesgo país no define por sí solo una elección. Pero sus efectos pueden sentirse en cuestiones más cercanas, como el trabajo, los ingresos y el consumo. Para el Gobierno, el desafío será que la baja de la inflación venga acompañada de una mejora que también se note en la actividad y en el bolsillo.